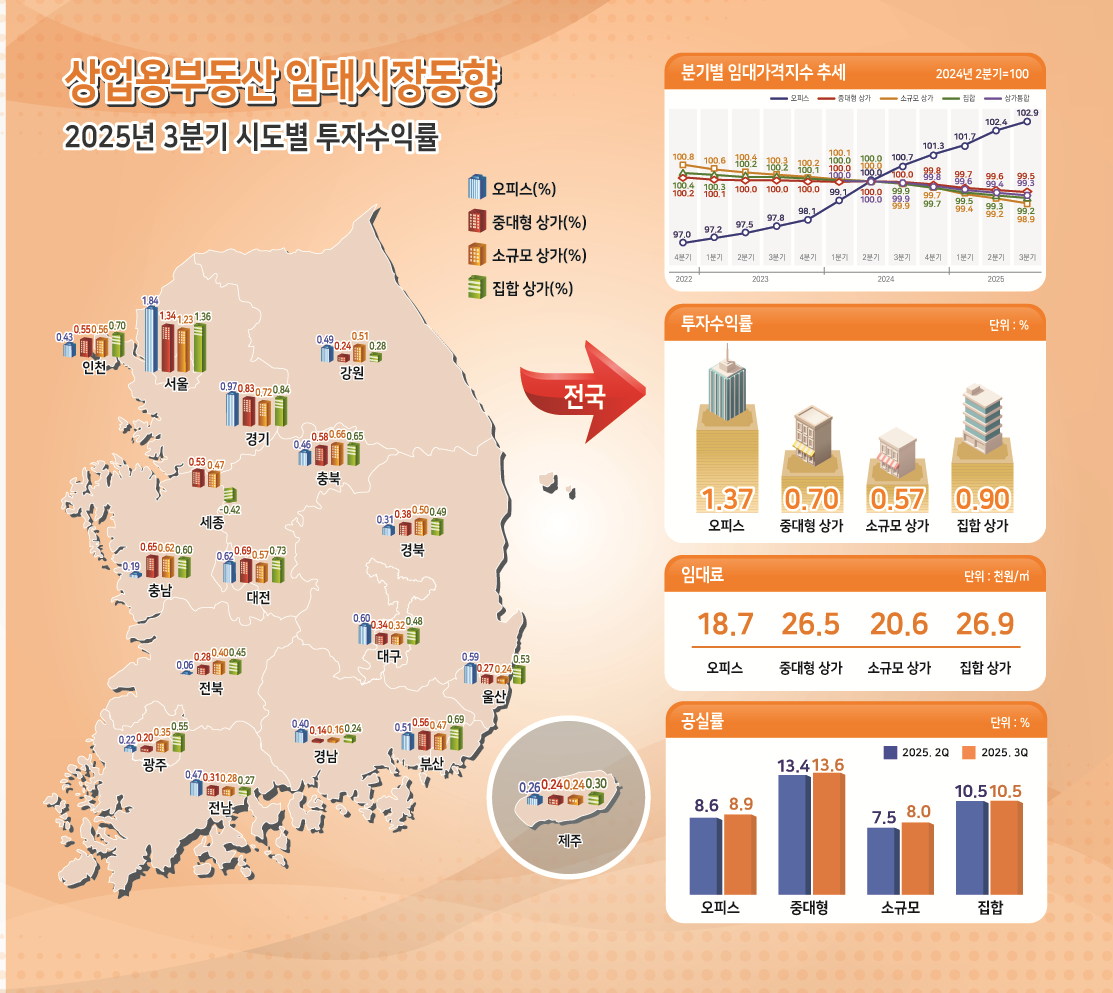
ㅇ 임대가격지수 전분기 대비 오피스는 상승, 상가(통합) 하락
ㅇ 투자수익률 전분기 대비 오피스는 상승, 상가는 전유형 하락
□2025년 3분기 상업용부동산 임대동향조사 결과, 전분기 대비 임대가격지수는 오피스에서 상승, 상가(통합)는 하락하였으며,
투자수익률은 오피스에서 상승, 상가 전체 유형에서 하락하였다.
ㅇ(임대가격지수) 시장임대료 변동을 나타내는 임대가격지수는 전분기 대비 오피스는 0.44% 상승, 상가(통합)는 0.13%
하락(중대형 -0.10%, 소규모 -0.24%, 집합 -0.12%)했으며,
- 전국 평균 임대료*는 오피스가 18.7천원/㎡, 상가는 집합 26.9천원/㎡, 중대형 26.5천원/㎡, 소규모 20.6천원/㎡ 순으로 나타났다.
* 평균 임대료는 오피스 3층이상 평균, 상가 1층 기준
ㅇ(투자수익률) 오피스 투자수익률은 1.37%, 중대형 상가는 0.70%, 소규모 상가는 0.57%, 집합 상가는 0.90%로 조사되었다.
- 임대수익을 나타내는 소득수익률은 오피스 0.69%, 중대형 상가 0.59%, 소규모 상가 0.54%, 집합 상가 0.83%로 나타났으며,
-자산가치 변동을 나타내는 자본수익률은 오피스 0.68%, 중대형 상가 0.12%, 소규모 상가 0.03%, 집합 상가 0.06%로 나타났다.
ㅇ(공실률) 전국 평균 공실률은 오피스는 8.9%, 중대형 상가는 13.6%, 소규모 상가는 8.0%, 집합 상가는 10.5%로 나타났다.
□오피스 임대시장은 서울·경기의 중심업무지구 내 꾸준한 수요로 인해 전분기 대비 임대가격지수 상승세를 이어가고 있으며,
주요권역 내 제한적인 오피스 공급으로 인해 자산가치가 높아지며 전분기 대비 투자수익률도 상승하였다.
ㅇ(임대가격지수) 서울·경기는 업무지구 내 안정적인 임차수요로 인해 임대가격지수 상승세를 유지하고 있으며,
지방 시도는 높은 오피스 공실률이 지속되면서 임대가격지수 하락세를 보이고 있다.
*(변동률) 서울 ’25.2Q 1.06% → ’25.3Q 0.72%, 경기 ’25.2Q 0.45% → ’25.3Q 0.19% (상승세 지속)
충남 ’25.2Q –0.05% → ’25.3Q –0.97%, 전남 ’25.2Q –0.20% → ’25.3Q –0.57% (하락폭 확대)
- (서울) 여의도권역은 최근 오피스 빌딩의 재건축 추진 등으로 임대료 상승세를 지속하고 있으며, 강남/도심권역은 탄탄한
수요층을 가진 프라임급 오피스를 중심으로 상승세를 유지하며 임대가격지수는 전분기 대비 0.72% 상승하였다.
*(주요권역 임대가격지수 변동률) 여의도마포 0.90%, 강남 0.87%, 도심 0.51%
-(경기) 서울과의 접근성이 양호한 판교·분당을 중심으로 임대료는 상승세를 유지하며 임대가격지수는 0.19% 상승하였으나,
기업 이전으로 인해 분당역세권·일산라페스타 상권의 공실이 크게 증가하며 전분기 대비 임대료 상승폭은 축소(0.45%→0.19%)되었다.
*(주요상권 임대가격지수 변동률) 분당역세권 0.39%
ㅇ (투자수익률) 3분기 재산세 부과의 영향으로 소득수익률은 하락하였으나, 서울 강남권역 중심의 오피스 사옥 및 투자수요 증가로 인해
자본수익률이 크게 상승하면서 투자수익률은 전분기 대비 상승하였다.
* (주요권역 투자수익률) 강남 2.45%, 여의도마포 1.70%, 도심 1.51%
□상가 임대시장은 경기부양책의 영향으로 민간소비가 개선되며 상권 내 매출은 증가하였으나 일시적 개선으로 임대시장에 미치는 영향은 크지 않고,
온라인쇼핑 강세에 따른 오프라인 상권 침체가 지속되며 임대가격지수는 하락세를 이어갔다.
* (소매판매액지수) ’25.5 101.3 → ‘25.7 104.5 (3.16% 상승)
** (온라인쇼핑거래액) ’25.5 22.4조원 → ‘25.7 23.0조원 (2.71% 증가)
ㅇ(임대가격지수) 서울은 인기상권을 중심으로 유동인구가 꾸준히 증가하며 임대료 상승세를 유지하고 있으며, 그 외 시도에서는 상권포화와
고객 소비력 감소로 상권 침체 심화되면서 전분기 대비 전국 임대가격지수는 0.13% 하락하였다.
* (임대가격지수 변동_상가통합) 서울 0.31%, 세종 –0.57%, 전남 –0.42%, 경남 –0.29%
- (서울) 방한 외국인 관광객 수가 코로나19 이전 수준까지 회복하고 명동, 뚝섬 등 주요상권을 중심으로 유동인구와 매출이 증가함에 따라
상권 임대료 상승세가 지속되면서 전분기 대비 임대가격지수는 0.31% 상승하였다.
* (주요상권 임대가격지수 변동_상가통합)뚝섬 2.00%, 용산역 1.42%, 명동 1.02%
-(세종) 경기 불황과 장기공실의 영향으로 상권 침체가 지속되고 있으며, 특히 중심 상권인 나성한솔동 상권은 임차수요가 감소하여
계약시 임대료가 하향 조정되고 있는 상황으로 전분기 대비 임대가격지수는 0.57% 하락하였다.
* (임대가격지수 변동_상가통합) 나성한솔동 –1.16%, 세종정부청사 –0.74%, 조치원 –0.14%
ㅇ (투자수익률) 자본수익률은 금리인하 기대감 및 유동성 증가로 서울·경기 일반상가 자산가치가 상승하였고, 지방시도는 투자매력도가 크게 감소하며 자산가치 하락하였다.
소득수익률은 3분기 재산세 부과의 영향으로 하락함에 따라 투자수익률은 전분기 대비 하락하였다.
-(경기) 소비인구의 상권분산 영향으로 기존 상권의 공실이 증가하고 상권 침체 심화로 자산가치 하락세를 보이며 집합상가의 자본수익률은 하락전환되어 –0.06%를 보였다.
* (집합상가 자본수익률) 탄현역 –1.23%, 평택역 –1.12%, 일산라페스타 –0.65%